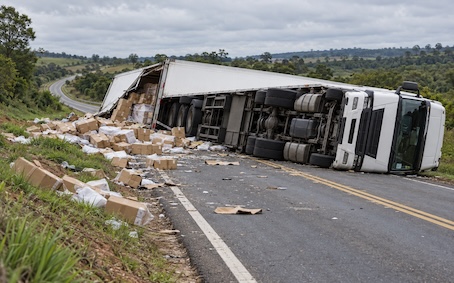
A perda da mercadoria é apenas uma parte da conta de um acidente com carga. Transferir os produtos que podem ser aproveitados, contratar armazenagem e conter um derramamento são medidas que podem gerar despesas antes mesmo da conclusão da análise do seguro. Para a transportadora, o risco financeiro está tanto no dano inicial quanto nos custos para atender a ocorrência.
Essas despesas não têm necessariamente o mesmo tratamento. Medidas destinadas a salvar a carga ou reduzir os efeitos de um sinistro coberto seguem regras próprias de reembolso. Já gastos ligados a riscos excluídos ou a danos ambientais podem exigir cobertura específica. A existência de seguro para a mercadoria, portanto, não resolve sozinha toda a exposição financeira da operação.
Salvamento tem limite próprio
A Lei nº 15.040/2024, que disciplina os contratos de seguro, estabelece que despesas de contenção ou salvamento correm por conta da seguradora até o limite pactuado, sem reduzir a garantia principal. Na ausência de limite diferente contratado, o reembolso fica limitado a 20% do limite máximo de indenização ou capital garantido aplicável ao sinistro.
Há uma distinção relevante: quando a seguradora recomenda expressamente uma medida de contenção ou salvamento para o caso, deve suportar integralmente a despesa, ainda que ela ultrapasse o limite pactuado. A lei também afasta o pagamento de medidas notoriamente inadequadas e exige que seja observada a garantia do risco envolvido.
Em um exemplo hipotético, se o limite aplicável ao sinistro for de R$ 1 milhão e não houver outro limite acordado, o teto de reembolso dessas despesas será de R$ 200 mil. Trata-se de um limite, não de um pagamento automático: os gastos precisam se enquadrar nas regras de contenção e salvamento.
Transbordo exige documentação
Após um tombamento, transferir a carga aproveitável para outro veículo pode ajudar a evitar novas perdas. O mesmo vale para sua guarda em local adequado. O enquadramento desses gastos depende da finalidade da medida, do risco coberto e das condições do contrato.
Condições de RCTR-C divulgadas pela Allianz exemplificam essa distinção: preveem despesas necessárias para reduzir danos e proteger os bens, mas atribuem ao segurado os gastos emergenciais relacionados a riscos não cobertos. Se uma ocorrência reunir despesas de riscos cobertos e excluídos, o documento prevê indenização apenas da parcela vinculada aos primeiros.
Isso torna relevante registrar por que cada serviço foi contratado, quais mercadorias foram preservadas e quanto foi desembolsado. Uma despesa realizada depois do acidente não se torna indenizável apenas por sua proximidade com a ocorrência.
“Cada seguro tem uma finalidade, uma abrangência e determinadas obrigações”, afirma João Paulo Barbosa, CEO da corretora Mundo Seguro. O executivo recomenda reunir documentos do transporte, registros da ocorrência e fotografias, quando houver condições seguras, além de comunicar prontamente a seguradora.
Limpeza ambiental pede atenção específica
O derramamento de carga pode acrescentar serviços de contenção, remoção de resíduos e destinação final. Nesse caso, é necessário distinguir a proteção da mercadoria da cobertura das consequências ambientais.
No produto de RCTR-C consultado, a Allianz exclui despesas relacionadas à poluição e à remediação ambiental, salvo contratação de cláusula específica. O documento oferece cobertura adicional para contenção de produtos poluentes, incluindo limpeza de rios e rodovias e transporte de resíduos à destinação determinada pelo órgão ambiental, sujeita a condições e limites próprios.
Entre essas condições está a previsão de que as despesas se desenvolvam em até 72 horas após o derramamento. A cláusula ilustra por que a contratação precisa considerar não apenas o valor da carga, mas também as consequências de um acidente com o produto transportado. Essas condições pertencem ao seguro consultado e não devem ser generalizadas para todas as apólices.
Carga e terceiros têm proteções distintas
O RCTR-C cobre a responsabilidade do transportador por danos à mercadoria em acidentes previstos na legislação, como colisão, tombamento, incêndio e explosão. O RC-DC contempla ocorrências como roubo e desaparecimento, enquanto o RC-V se destina a danos corporais e materiais causados a terceiros pelo veículo.
O proprietário da carga também pode contratar seguro facultativo de transporte nacional. Para fixar os prejuízos à mercadoria, a legislação prevê vistoria conjunta entre contratante do frete, transportador e respectivas seguradoras, quando couber.
Para o gestor, a revisão das proteções deve alcançar a resposta ao acidente: quem será acionado, quais serviços podem ser necessários e quais limites existem para os gastos emergenciais.
A dimensão do problema é expressiva. Segundo o Panorama CNT de Acidentes Rodoviários, as rodovias federais registraram 72.476 acidentes em 2025, com custo econômico estimado em R$ 16,8 bilhões. O valor abrange o conjunto das ocorrências nessas vias, não apenas prejuízos com cargas e caminhões.